¿Qué parte de un cobro puedes utilizar para tus gastos?
El importe cobrado por una actividad no equivale automáticamente a dinero disponible para gastos personales. Antes de utilizarlo, distingue costes de la actividad, pagos pendientes y obligaciones que correspondan a tu caso. Separar estas cantidades en el registro permite revisar qué queda, sin convertir una pauta de organización en una instrucción fiscal general.
Cuando cobros, gastos de actividad y pagos personales comparten cuenta, necesitas distinguirlos antes de decidir cuánto puedes gastar. Un saldo elevado puede coincidir con obligaciones próximas. Revisar los conceptos y las fechas ayuda a separar el dinero disponible de lo que ya tiene un destino previsto.
Separar el dinero es una forma de facilitar esa revisión, compatible con tu contabilidad y tu asesoría. Puedes hacerlo mediante cuentas, apartados o un registro claro. El objetivo es reconocer cada destino antes de utilizar el saldo para una decisión personal.
Fuentes: AEAT: operaciones exentas de IVA · consultado el .
¿Cómo separas el dinero personal y el de la actividad?
Puedes organizar el registro en tres funciones: cobros y gastos de la actividad, provisiones para pagos previstos y dinero personal disponible. No tienen que ser exactamente tres cuentas bancarias. Lo relevante es reconocer cada función, evitar duplicar transferencias y poder comprobar el saldo que corresponde a cada grupo cuando revisas el mes.
1. La cuenta de entrada
En este ejemplo, la cuenta de entrada recibe los cobros de la actividad y paga sus gastos. También salen de ella las transferencias para provisiones y uso personal. Su saldo debe interpretarse junto con los pagos pendientes: no todo el dinero que aparece en la cuenta está disponible para retirarlo.
2. La cuenta de impuestos
Este apartado reserva los pagos fiscales y las cuotas que correspondan a tu caso. El cálculo depende de tu actividad, retenciones, gastos deducibles y posibles exenciones. Revísalo con tu asesoría y actualiza la previsión cuando cambien los datos; una reserva es una estimación, no la liquidación definitiva.
3. Tu cuenta personal
La cuenta personal recibe la cantidad que hayas decidido retirar y cubre tus gastos de vida. Puedes preparar un presupuesto sobre esa cifra siempre que la actividad tenga saldo disponible para transferirla. Los gastos profesionales y las provisiones se revisan por separado para evitar contarlos como dinero de uso personal.
¿Cómo decides cuánto apartar de cada cobro?
La cantidad que apartas depende de tus gastos, pagos previstos y obligaciones concretas. No existe un porcentaje válido para cualquier autónomo ni una regla universal sobre el IVA cobrado. Prepara una estimación con la información de tu actividad y contrástala con quien lleve tu gestión fiscal antes de utilizar ese dinero para gastos personales.
Identificar los gastos de actividad —herramientas, equipo, asesoría o seguros— permite calcular qué queda después de pagarlos. Si alguno pasa por una cuenta personal, conserva su justificante y clasifícalo de forma consistente. La separación del registro no determina por sí sola si un gasto es fiscalmente deducible.
Aquí ayuda tener claro qué es gasto fijo y gasto variable: algunos importes se repiten según un acuerdo y otros cambian con el uso o la actividad; revisa cada contrato.
¿Qué gastos conviene incluir aunque no lleguen cada mes?
Los pagos anuales, la renovación de equipos y los periodos sin cobros también afectan al dinero disponible. Puedes repartir una estimación entre los meses para preparar el presupuesto, manteniendo aparte la fecha real del pago. Revisa los importes conocidos y distingue una previsión razonada de un coste que ya se ha producido.
Revisa las herramientas que se pagan anualmente: dominio, alojamiento web, licencias u otros servicios que utilices. Anota el importe y la renovación. Dividir una previsión anual entre doce ayuda a preparar una provisión mensual, aunque el cargo real deba registrarse en la fecha y cuenta en que se pague.
La reposición de equipo puede ser otro pago previsto. No todos los portátiles duran lo mismo: estima una necesidad de sustitución según su estado y uso, y revisa esa previsión. Apartar una cantidad periódica puede ayudarte a preparar el gasto, sin convertir una duración supuesta en una fecha segura.
Considera los periodos en los que esperas trabajar o cobrar menos, como vacaciones, permisos o enfermedad. Sus efectos dependen de tus contratos y actividad. Inclúyelos en el calendario de ingresos y pagos para comprobar qué reserva necesitarías, en lugar de suponer que todos los meses aportarán la misma cantidad.
Anota también las fechas de cobro y revisa los retrasos reales de tus clientes. Una factura emitida no es un cobro disponible. Puedes preparar escenarios con un pago aplazado o que no llegue, dejando claro que son supuestos. El porcentaje de provisión debe apoyarse en tus datos y circunstancias.
Fuentes: AEAT: actividades con derecho a deducción · consultado el .
¿Cómo eliges una cantidad para tus gastos personales?
Una transferencia periódica puede ayudar a separar el dinero de la actividad del personal, siempre que los cobros y la reserva permitan sostenerla. Calcula primero tus gastos y los pagos previstos. La cantidad elegida es una referencia revisable; no debe mantenerse a costa de ignorar una falta de liquidez o una obligación pendiente.
Para estimar una retirada personal, compara varios escenarios de cobros disponibles y gastos necesarios. Si un trimestre dejó 1.400 € mensuales después de costes y provisiones, es un dato útil, no una garantía para el siguiente. Comprueba el saldo antes de cada transferencia y ajusta la retirada si las reservas no cubren lo previsto.
El objetivo es que tu vida personal deje de notar el ritmo irregular del negocio. Si tus ingresos varían mucho de un mes a otro, hay más sobre esto en ahorrar con ingresos que cambian cada mes.
¿Cómo empiezas cuando todavía no tienes histórico?
Si acabas de empezar, utiliza los gastos que conoces y revisa las previsiones a medida que llegan cobros reales. Unos pocos meses no permiten anticipar toda la actividad del año. Anota qué cifras son estimaciones, conserva los movimientos y ajusta el presupuesto cuando aparezcan diferencias, sin esperar a una fecha fija para corregirlas.
Empieza por calcular los gastos personales que necesitas cubrir. Revisa varios meses de movimientos y divide los gastos recurrentes entre los meses observados. Añade una provisión para pagos anuales que no aparezcan en ese periodo. Este cálculo ofrece una referencia de necesidad, no demuestra que la actividad pueda financiarla todavía.
Contrasta esa necesidad con los cobros ya disponibles y los pagos de la actividad. Si falta dinero, revisa el presupuesto, la reserva inicial o la retirada prevista. No mantengas una transferencia fija solo para cumplir el método si compromete obligaciones próximas o exige un saldo que aún no existe.
Revisa la retirada cuando dispongas de nueva información relevante. No necesitas esperar seis meses para reaccionar a un cambio importante, aunque un periodo más largo ayuda a reconocer la estacionalidad. Registra el motivo de cada ajuste para distinguir una variación puntual de un cambio en tus necesidades o en la actividad.
Conserva los movimientos y justificantes desde el comienzo. El registro te permitirá revisar meses anteriores y corregir omisiones, aunque algunos datos puedan recuperarse después desde los extractos. Reserva tiempo para contrastar importes y cuentas: un histórico resulta más útil cuando sabes qué periodo está completo y cuál sigue pendiente.
¿Cómo utilizas reglas para próximas importaciones?
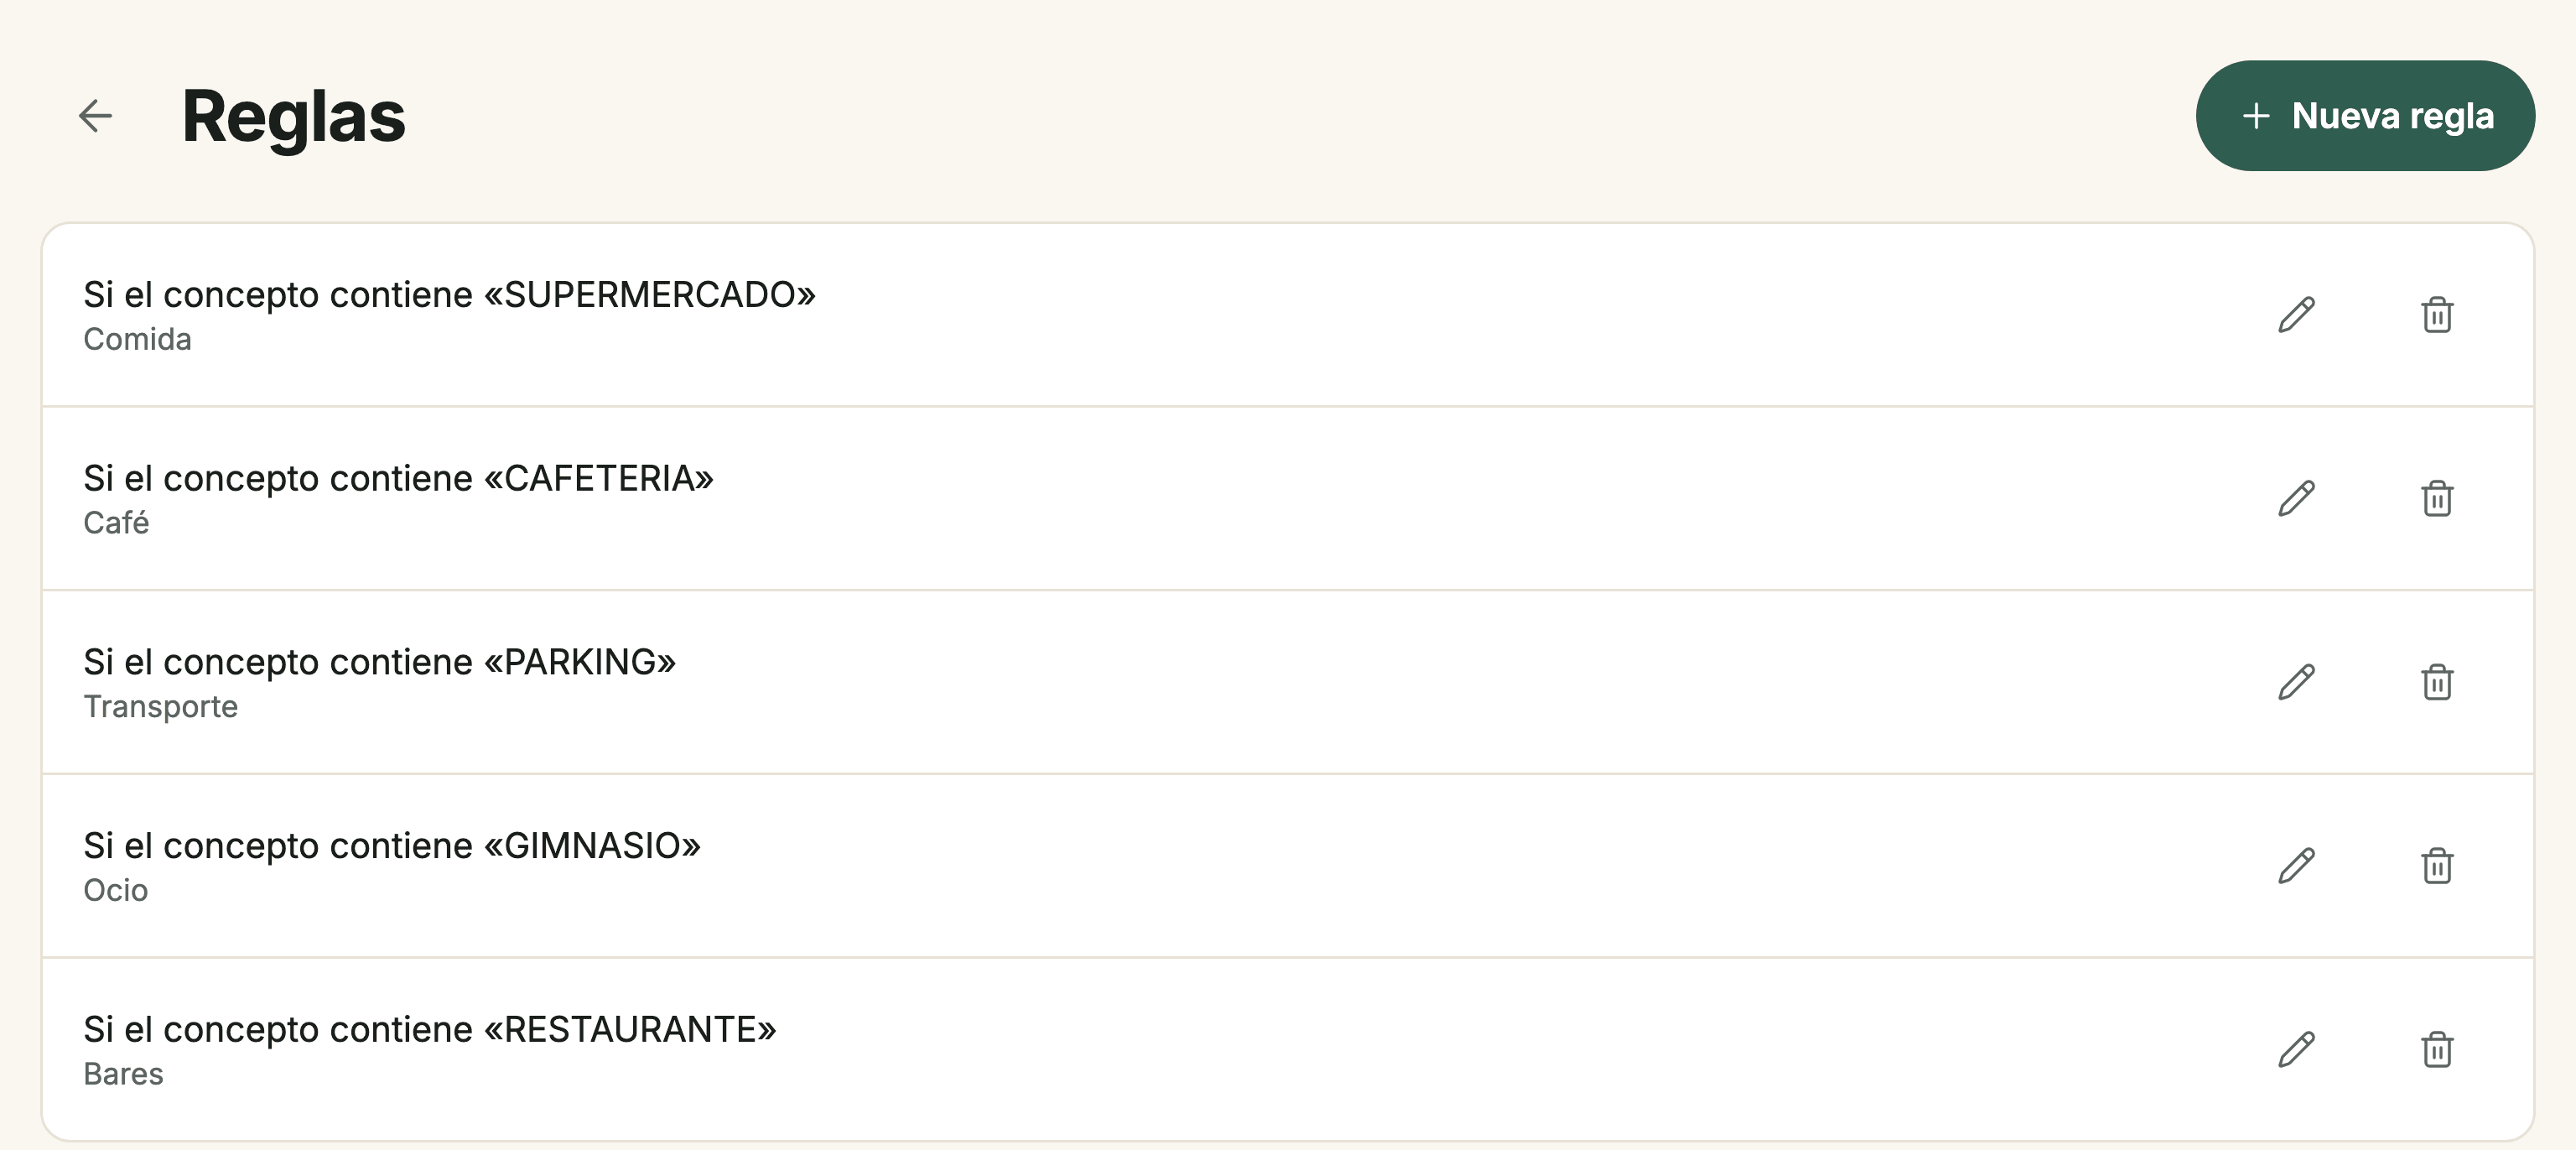
Con PRO puedes crear reglas que asignen categorías durante próximas importaciones cuando el concepto coincida con el criterio configurado. Revisa siempre la previsualización y conserva las categorías que el archivo ya haya resuelto. Estas reglas no actúan al apuntar movimientos manuales ni modifican el histórico; sirven para preparar un registro que después debes comprobar.
Puedes preparar un criterio para conceptos repetidos de la actividad y otro para tus gastos personales. La primera regla válida que coincide es la que se aplica, después de las categorías ya resueltas en el archivo. Comprueba cuenta, importe, tipo y categoría antes de confirmar, especialmente si cambian los nombres de los conceptos entre extractos.
Las reglas guardadas pueden seguir aplicándose al importar aunque después dejes PRO; crear, editar o reordenar reglas requiere ese plan. No sustituyen la revisión de justificantes ni deciden el tratamiento fiscal de un pago. La guía de categorías de gastos desarrolla ejemplos de compras, efectivo y devoluciones.
¿Qué revisas al cerrar cada mes?
Comprueba cuánto has cobrado, qué gastos de la actividad has pagado, qué obligaciones siguen pendientes y cuánto has destinado a tu vida personal. Separa las transferencias internas de ingresos y gastos para no duplicarlas. Esta revisión organiza movimientos y saldos; no sustituye la contabilidad, las facturas ni las declaraciones que correspondan a tu actividad.
Para revisar el dinero disponible necesitas distinguir cobros, pagos y transferencias entre cuentas. En Sumant puedes registrar varias cuentas y mover dinero entre cuentas de la misma divisa como transferencia. Así no se añade como un ingreso ni como un gasto de consumo. La facturación y las obligaciones fiscales requieren su propio seguimiento.
Puedes apuntar los movimientos o importar un archivo CSV o Excel y revisar el resultado antes de incorporarlo. Si comparas distintas formas de organizar el registro, la página de alternativas a Fintonic recoge funciones y fuentes. Escoge el flujo que encaje con tus cuentas y tu frecuencia de revisión.
Una advertencia honesta para cerrar: esto ordena tu dinero, no tu contabilidad. Sumant no emite facturas, no calcula el IVA y no presenta modelos. Para eso está tu gestoría, y este sistema hace que le llegues con las cuentas claras.
Fuentes: Finanzas para Todos: presupuesto mensual · consultado el ; Sumant: planes y funciones · consultado el .